Choisir entre EURL à l’IR ou à l’IS ne consiste pas simplement à comparer deux taux d’imposition. Le régime retenu détermine qui paie l’impôt sur les bénéfices, mais aussi la manière dont le gérant peut se rémunérer, le poids des cotisations sociales et l’intérêt éventuel de conserver une partie du résultat dans l’entreprise.
Cette décision intervient dès la création d’une EURL et peut avoir des conséquences financières plusieurs années plus tard. L’IR peut être pertinent lorsque les bénéfices sont modestes ou en phase de démarrage. L’IS mérite davantage d’être étudié lorsque l’activité dégage plus de bénéfices que le dirigeant n’a besoin d’en prélever personnellement.
Les règles présentées ci-dessous correspondent à celles connues au 5 novembre 2026. Certains taux ou seuils peuvent encore évoluer avec les textes financiers applicables en 2027.
- EURL IR ou IS : quel régime s’applique par défaut ?
- Comment fonctionne l’imposition d’une EURL à l’IR ?
- Comment fonctionne une EURL à l’IS ?
- IS ou IR : quel régime est le plus avantageux pour votre EURL ?
- Opter pour l’IS en EURL : modalités et réversibilité
- Simuler l’IR et l’IS avant de trancher
- FAQ : EURL à l’IR ou à l’IS
- EURL IR ou IS en 2027 : un choix à réévaluer avec votre activité
EURL IR ou IS : quel régime s’applique par défaut ?
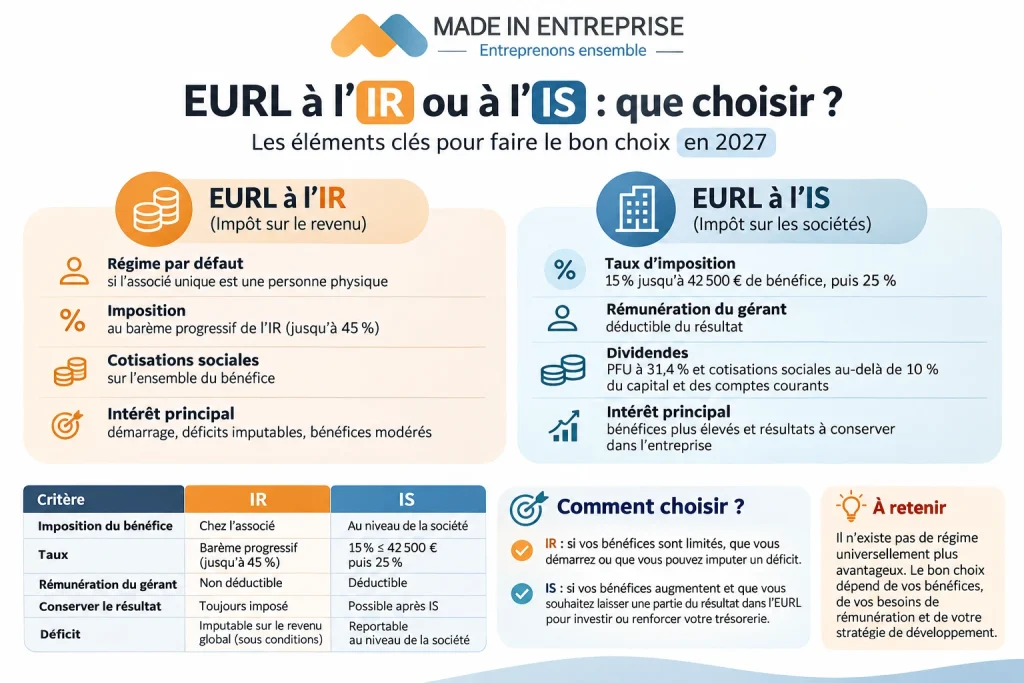
Lorsque l’associé unique est une personne physique, l’EURL relève par défaut de l’impôt sur le revenu. La société ne paie donc pas elle-même l’impôt sur son bénéfice : celui-ci est imposé directement entre les mains de l’associé.
L’EURL peut toutefois exercer une option pour l’IS. Une EURL détenue par une personne physique n’est donc pas obligatoirement soumise à l’impôt sur les sociétés. C’est un choix fiscal qui peut être effectué dès la création d’une EURL ou ultérieurement, dans le respect des délais prévus par l’administration fiscale.
Si l’associé unique est une personne morale, la situation est différente : l’EURL est obligatoirement soumise à l’IS.
Comment fonctionne l’imposition d’une EURL à l’IR ?
Le bénéfice est imposé directement au nom de l’associé
À l’IR, le bénéfice fiscal de l’EURL remonte directement dans la déclaration de revenus de l’associé unique. Il est imposé dans la catégorie des BIC pour une activité commerciale ou artisanale et des BNC pour une activité libérale.
Ce bénéfice rejoint les autres revenus du foyer et supporte le barème progressif de l’impôt sur le revenu, dont le taux marginal peut atteindre 45 %. Cela ne signifie pas qu’un contribuable situé dans cette tranche paie 45 % sur tous ses revenus : seule la fraction comprise dans cette tranche supporte ce taux.
Surtout, le bénéfice est imposable même si l’argent reste sur le compte bancaire de l’EURL. Si l’entreprise réalise 50 000 € de bénéfice et que l’associé n’en prélève que 30 000 €, cela ne limite pas son imposition à ces 30 000 €.
La rémunération éventuellement comptabilisée au profit du gérant associé unique n’est par ailleurs pas déductible du bénéfice imposable.
Le gérant associé unique relève du régime des travailleurs non salariés. À l’IR, ses cotisations sont déterminées à partir du revenu professionnel tiré de l’activité. Les modalités de calcul ont évolué avec la réforme de l’assiette sociale des indépendants applicable depuis 2026.
L’IR conserve néanmoins un avantage potentiel en phase de lancement. Sous certaines conditions, un déficit professionnel peut être imputé sur le revenu global du foyer, puis éventuellement reporté. Cette possibilité peut être intéressante lorsque l’activité nécessite des dépenses importantes avant d’atteindre sa rentabilité.
Comment fonctionne une EURL à l’IS ?
À l’IS, la logique change : la société paie l’impôt sur son bénéfice, tandis que le dirigeant est imposé personnellement sur les sommes qu’il perçoit.
Un taux réduit de 15 %, puis un taux normal de 25 %
Selon les règles en vigueur au 5 novembre 2026, le taux normal de l’impôt sur les sociétés est de 25 %.
Les PME qui remplissent les conditions requises peuvent bénéficier d’un taux réduit de 15 % sur les premiers 42 500 € de bénéfice. Il faut notamment que le chiffre d’affaires n’excède pas 10 millions d’euros, que le capital soit entièrement libéré et qu’il soit détenu à au moins 75 % par des personnes physiques.
La fraction du bénéfice supérieure à 42 500 € est alors imposée au taux normal de 25 %.
Rémunération du gérant et dividendes de l’EURL
À l’IS, la rémunération du gérant est en principe déductible du résultat de l’entreprise, lorsqu’elle répond aux conditions fiscales de déduction. Elle est ensuite imposée au niveau du dirigeant.
L’IS offre surtout une possibilité qui n’existe pas de la même manière à l’IR : conserver une partie du bénéfice dans l’entreprise après paiement de l’impôt sur les sociétés. Cette trésorerie peut ensuite financer des investissements, un recrutement ou simplement renforcer les réserves de l’EURL.
Les dividendes d’une EURL à l’IS nécessitent en revanche une attention particulière. Pour le gérant associé relevant du régime des indépendants, la fraction dépassant 10 % du capital social, des primes d’émission et des sommes versées en compte courant d’associé prises en compte selon les règles applicables entre dans l’assiette des cotisations et contributions sociales.
Par ailleurs, sous les règles fiscales en vigueur fin 2026, le prélèvement forfaitaire unique sur les revenus mobiliers concernés s’établit à 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. La fraction des dividendes soumise aux cotisations des travailleurs indépendants obéit toutefois à un traitement social particulier.
Il ne suffit donc pas de remplacer une rémunération par des dividendes pour réduire automatiquement les prélèvements.
IS ou IR : quel régime est le plus avantageux pour votre EURL ?
Le choix dépend du bénéfice prévisionnel, mais aussi des autres revenus du foyer, des besoins personnels du dirigeant et de la part du résultat qu’il souhaite conserver dans son entreprise.
| Critère | EURL à l’IR | EURL à l’IS |
|---|---|---|
| Imposition du bénéfice | Directement chez l’associé | Au niveau de la société |
| Taux | Barème progressif de l’IR | 15 % sous conditions jusqu’à 42 500 €, puis 25 % |
| Rémunération du gérant associé | Non déductible | En principe déductible |
| Bénéfice conservé dans l’entreprise | Reste imposé chez l’associé | Supporte d’abord l’IS |
| Déficit professionnel | Imputation possible sur le revenu global sous conditions | Report au niveau de la société |
| Dividendes | Pas de dividendes au sens fiscal | Possibles, avec régime fiscal et social spécifique |
Quand l’IR peut-il rester intéressant ?
L’IR mérite notamment d’être envisagé lorsque l’activité génère encore un bénéfice modeste et que le foyer se situe dans une tranche d’imposition relativement faible.
Il peut également présenter un intérêt lors des premières années si l’activité produit un déficit professionnel imputable sur les autres revenus du foyer. Le gain dépend alors fortement de la situation personnelle de l’associé.
Quand l’EURL à l’IS devient-elle intéressante ?
L’IS prend souvent davantage de sens lorsque le bénéfice augmente et que le dirigeant n’a pas besoin de prélever la totalité du résultat pour vivre.
Prenons deux EURL qui dégagent chacune 70 000 € de résultat. Le premier dirigeant doit prélever l’essentiel de cette somme pour couvrir ses dépenses personnelles. Le second peut en laisser 30 000 € dans son entreprise pour constituer de la trésorerie ou investir.
Le bénéfice est identique, mais l’intérêt de l’IS n’est pas nécessairement le même. Dans le second cas, la possibilité de conserver une partie du résultat dans la société après IS devient un véritable critère de décision.
C’est pourquoi le niveau du bénéfice ne suffit pas pour choisir entre EURL IS ou IR. L’écart entre ce que gagne l’entreprise et ce que le dirigeant doit réellement en sortir compte tout autant.
Opter pour l’IS en EURL : modalités et réversibilité
Comment exercer l’option IS en EURL ?
L’option doit être notifiée au service des impôts des entreprises (SIE) compétent. Elle doit en principe être formulée avant la fin du troisième mois de l’exercice au titre duquel l’entreprise souhaite être soumise à l’IS.
Le changement de régime peut avoir des conséquences fiscales particulières, notamment lorsque l’EURL exerce déjà son activité. Une vérification avec le SIE ou un professionnel est alors préférable avant d’exercer l’option.
Peut-on revenir à l’IR après avoir choisi l’IS ?
Oui, mais pendant une durée limitée. L’entreprise peut renoncer à l’IS jusqu’au cinquième exercice suivant celui au titre duquel l’option a été exercée. Passé ce délai sans renonciation, l’option devient irrévocable.
Il ne s’agit donc pas d’un régime que l’on peut modifier librement chaque année selon le niveau du bénéfice.
Simuler l’IR et l’IS avant de trancher
Comparer un taux d’IS de 15 % à une tranche d’IR de 30 % ou 41 % ne permet pas de déterminer le régime le plus avantageux. Il faut comparer ce qu’il reste réellement au dirigeant et dans l’entreprise une fois l’ensemble des prélèvements pris en compte.
Une simulation pertinente doit intégrer le bénéfice prévisionnel, la rémunération souhaitée, les cotisations sociales, les autres revenus du foyer, les éventuels dividendes et la part du résultat destinée à rester dans l’EURL.
Un expert-comptable peut effectuer cette comparaison à partir du prévisionnel et de la situation fiscale du foyer. L’intérêt n’est pas simplement de calculer l’IR et l’IS, mais d’observer le résultat global des deux scénarios.
Comment choisir concrètement ?
Simulez l’IR et l’IS avec le même bénéfice prévisionnel, puis comparez l’impôt, les cotisations sociales, le revenu net réellement disponible pour le dirigeant et la trésorerie restant dans l’entreprise.
Faites ensuite le même calcul avec un résultat plus élevé. Le régime intéressant avec 25 000 € de bénéfice ne sera pas nécessairement le plus favorable lorsque l’EURL en dégagera 70 000 €.
FAQ : EURL à l’IR ou à l’IS
Une EURL est-elle obligatoirement soumise à l’IS ?
Non. Une EURL dont l’associé unique est une personne physique relève par défaut de l’IR et peut opter pour l’IS. Lorsque l’associé unique est une personne morale, l’IS est obligatoire.
Comment savoir si une EURL est à l’IS ou à l’IR ?
Il faut vérifier le régime fiscal déclaré auprès de l’administration et l’éventuelle option pour l’IS. Sans option, une EURL détenue par une personne physique relève en principe de l’IR.
Quel est le régime le plus avantageux entre l’IS et l’IR ?
Il n’existe pas de seuil universel. L’IR peut être intéressant avec un bénéfice limité ou un déficit professionnel. L’IS mérite davantage d’être étudié lorsque l’entreprise dégage un résultat dont une partie peut rester dans la société.
Peut-on revenir à l’IR après avoir choisi l’IS ?
Oui, pendant une durée limitée. La renonciation est possible jusqu’au cinquième exercice suivant celui au titre duquel l’option a été exercée. Au-delà, l’option devient irrévocable.
Peut-on verser des dividendes dans une EURL à l’IR ?
Le bénéfice d’une EURL à l’IR est directement imposé entre les mains de l’associé. La logique de distribution de dividendes concerne donc principalement l’EURL soumise à l’IS.
EURL IR ou IS en 2027 : un choix à réévaluer avec votre activité
L’IR reste pertinent dans certaines EURL, notamment lorsque les bénéfices sont modestes, que le foyer est peu imposé ou que l’entreprise enregistre des déficits professionnels imputables. L’IS devient souvent plus intéressant lorsque le résultat augmente et qu’une partie des bénéfices peut rester dans l’entreprise.
Le meilleur moyen de trancher reste donc de simuler les deux régimes avec vos propres chiffres : bénéfice, rémunération nécessaire, autres revenus et trésorerie à conserver. Pour un choix applicable en 2027, pensez enfin à vérifier les taux et seuils définitifs après l’adoption des textes financiers concernés.
Pour aller plus loin :
Comment créer une EURL en 2027 ? Étapes, coût et formalités
Faut-il créer une micro-entreprise, une SASU ou une EURL quand on se lance seul ?
Sasu ou Eurl : Comment choisir le bon statut juridique ?
Dernière modification le par Frédéric Courtois